חודש אוקטובר היה תנודתי בשווקים והסתכם באופן שלילי במרבית הבורסות ברחבי העולם. בארה"ב נתוני ה-CPI וה-PCE מצביעים על כך שהאינפלציה הגבוהה לא נובעת רק מהעליות במחירי האנרגיה, כאשר גם מדדי הליבה עלו יותר מהצפוי. בעקבות כך הפד השאיר את הריבית ללא שינוי ברמה של 3.75%-4.0% אך חזר על מחויבותו להחזיר את האינפלציה ליעד 2% וציין כי מידע נוסף שיתקבל יעזור לקבוע מה המדיניות המתאימה לכך. יחד עם ההכרזה של וורש על צמצום מספר החלטות ל-6 מ-8 עד 2028 הדבר מגדיל את אי הוודאות ועשוי לדחוף את תשואות האג"ח לטווח הרחוק עוד כלפי מעלה. נתוני הצמיחה לרבעון השלישי הציגו צמיחה מהירה בקצב של 3.4% שנתמך בהמשך ההשקעות ב-AI אך גם מצריכה פרטית חזקה. הדבר מלמד על חוזקה הכלכלה האמריקאית גם בניכוי מרוץ ההשקעות ב-AI, אשר עוברים להיות ממונים בחוב שעלותו הולכת וגדלה, מה שמגדיל את הסיכון לאורך שרשרת הערך. עקבות כך נרשמה רוטציה בשוק ההון כאשר חברות מענפים סולידיים כגון בריאות ומסחר קמעונאי תמכו במרבית העליות במדד ה-S&P 500 בעוד מגזר הטכנולוגיה ירד ב-9.3%. במקביל משקיעים חזרו לשוק האג"ח שנחשב בטוח, מה שהוביל לירידה תשואות באג״ח הממשלתיות לראשונה זה מספר חודשים.
באירופה תשואות האג״ח הארוכות המשיכו לעלות באוקטובר על רקע המשבר הפוליטי והחברתי והמהומות בצרפת. הגירעון בצרפת עלה ל-5.4% ותוכניות לקיצוץ ההוצאות בתקציב 2027 נתקלות בהתנגדות. גם התוכנית של מועמדי הימין והשמאל לנשיאות ב-2027 להורדת הגירעון ע"י צמצום הוצאות רווחה או מחיקת חובות לאיחוד האירופי לא נתפסות כריאליות. פער התשואות מול גרמניה הגיע ל-174 נקודות בסיס, הגבוה מאז משבר החובות ב-2011. ב-ECB חוששים מהתרחבות המגמה בגוש ומתלבטים בין התערבות רוחבית, שעלולה להקשות על גרמניה ואיטליה, להתערבות נקודתית הדורשת הסכמות פוליטיות מורכבות. בינתיים בבנק בחרו להמתין והשאירו את הריבית ללא שינוי.
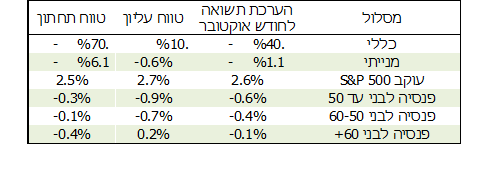
בישראל מדד המחירים לצרכן ירד ב-0.5% לעומת צפי ל-0.3%, מה שהעלה את האינפלציה רק ב-0.1% ל-1.6%. בבנק ישראל השאירו את הריבית על 3.25% ועדכנו את תחזיות הצמיחה בחדות כלפי מעלה על 5.6% השנה ו-7.5% ב-2027, אך בניכוי הייצור בחו״ל למעשה מוצגת האטה בצמיחה ל-3.4% ול-5.1%, בהתאמה. ההמתנה לבחירות הפכה את הבורסה לתנודתית במהלך החודש והיא הגיבה בירידות לתוצאות בעקבות אי הוודאות בנוגע להקמת הממשלה וכיוצא מזה לתקציב 2027. בעוד תקציב מצמצם עשוי לאפשר הפחתות ריבית נוספות, סבב בחירות נוסף או תקציב מרחיב עלולים להביא את בנק ישראל להשאיר את הריבית ללא שינוי לתקופה ארוכה. בעקבות כך מסלולי ההשקעה באוקטובר הציגו ברובן תשואות שליליות באוקטובר, כאשר רק מדד עוקב S&P 500 הציג תשואה חיובית. בעקבות כך התשואה המצטברת מתחילת השנה צמצמה את הפערים והיא עומדת על 10.4% במסלול העוקב לעומת 10.6% במסלולים המנייתיים.
סיכום הערכת התשואות במסלולים השונים בגמל ובפנסיה
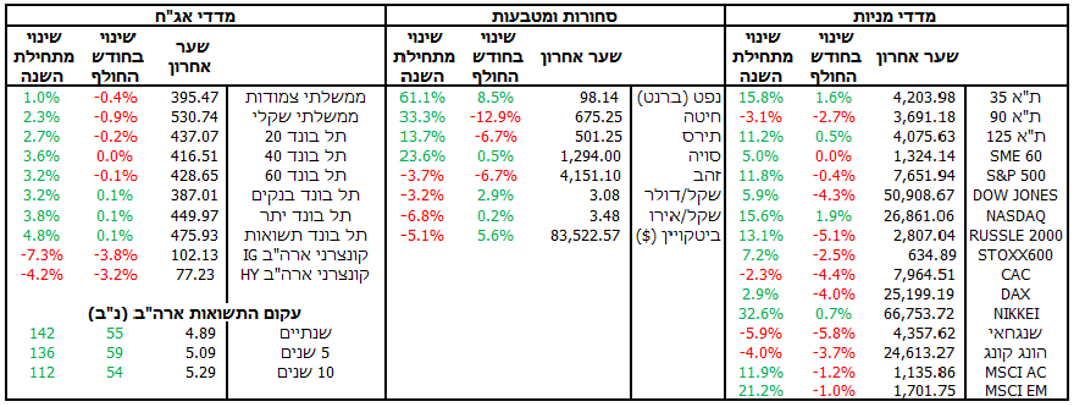
שוני בתשואות בין הסקטורים הכלכליים בארה"ב
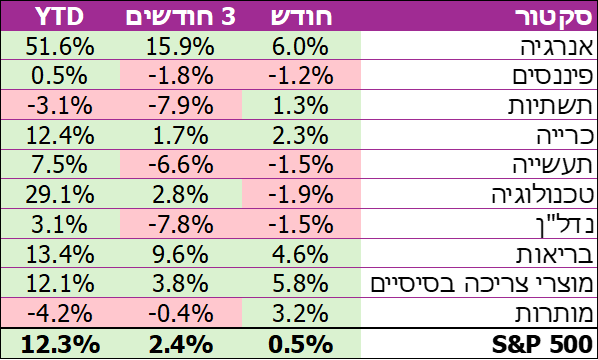
מקור: מגמה
